핵심 요약
국민연금 연기연금은 노령연금을 받을 나이가 됐을 때 수령 시작을 최대 5년까지 미루고, 그 대신 연금을 더 받는 제도입니다. 미룬 1개월마다 0.6%(1년 7.2%)가 더해져 5년을 다 미루면 최대 36% 늘어납니다. 연금 전부가 아니라 50·60·70·80·90% 일부만 미룰 수도 있습니다. 신청은 국민연금공단 지사 방문, 전화(국번 없이 1355), 홈페이지(nps.or.kr) 전자민원, '내 곁에 국민연금' 앱으로 합니다. (국민연금공단 안내 기준)
국민연금을 받을 나이가 됐는데 아직 일을 하고 있어 당장 연금이 필요 없는 분이 있습니다. 또 부모님이 그런 경우라서 '지금 받는 게 나은지, 더 늦춰 받는 게 나은지'를 대신 알아보는 자녀분도 있습니다. 이때 쓰는 제도가 연기연금(노령연금 연기제도)입니다. 받을 시기를 미루는 대신 매달 받는 금액을 늘려 줍니다.
미룬 만큼 연금이 늘어납니다. 국민연금공단 안내에 따르면 연기한 1개월마다 0.6%씩, 1년이면 7.2%, 최대 5년에 36%까지 더해집니다. 이 글에서는 누가 얼마나 늘릴 수 있는지, 어떻게 신청하는지, 그리고 상황별로 유리한지 불리한지가 어떻게 갈리는지를 정리합니다.
1. 누가 미룰 수 있나: 연기연금 대상과 나이
연기연금은 노령연금을 받을 자격이 있는 사람만 신청할 수 있습니다. 국민연금에 10년(120개월) 이상 가입해 노령연금 수급권을 가진 사람이 대상입니다. 국민연금공단 안내에 따르면 수급권을 얻은 뒤부터 '출생연도별 지급개시연령에 도달한 날로부터 5년이 되는 날'까지 연기를 신청할 수 있습니다.
- 대상: 노령연금 수급권자(국민연금 가입 기간 10년 이상)
- 미룰 수 있는 기간: 지급개시연령부터 최대 5년
- 연금을 이미 받기 시작했어도: 지급개시연령+5년 안이면 받던 중에도 연기 신청 가능
지급개시연령은 태어난 해에 따라 다릅니다. 1969년생부터는 65세이고, 이보다 앞선 세대는 조금 더 빠릅니다. 본인과 부모님이 몇 세부터, 몇 세까지 미룰 수 있는지 아래 표로 정리했습니다. 왼쪽에서 본인 출생연도 줄을 찾아 가운데(받기 시작하는 나이)와 오른쪽(연기 신청이 가능한 마지막 나이)을 보면 됩니다.
| 출생연도 | 지급개시연령 | 연기 신청 가능 |
| 1953~1956년생 | 61세 | 66세까지 |
| 1957~1960년생 | 62세 | 67세까지 |
| 1961~1964년생 | 63세 | 68세까지 |
| 1965~1968년생 | 64세 | 69세까지 |
| 1969년생 이후 | 65세 | 70세까지 |
- 국민연금공단 노령연금 지급개시연령 안내 기준.
2. 얼마나 늘어나나: 증액률과 부분연기
연기하면 미룬 1개월마다 0.6%, 1년이면 7.2%가 더해집니다. 5년을 꽉 채워 미루면 36%가 늘어난 금액을 평생 받습니다. 한 번 늘어난 비율은 연금을 받기 시작한 뒤에도 그대로 유지됩니다.
연금 전부를 미뤄야 하는 것은 아닙니다. 국민연금공단은 연금액의 50%, 60%, 70%, 80%, 90%, 전부 중에서 미룰 비율을 고를 수 있게 해 둡니다. 예를 들어 절반만 미루고 나머지 절반은 지금부터 받을 수도 있습니다. 당장 쓸 생활비는 일부 받고, 나머지는 불려서 나중에 받고 싶을 때 쓰는 방법입니다.
연기 기간별로 얼마나 늘어나는지 아래 표로 정리했습니다. 오른쪽은 지금 매달 100만 원을 받을 사람이 그 기간만큼 미뤘을 때 받게 되는 금액을 가정해 계산한 값입니다.
| 연기 기간 | 증액률 | 월 100만 원 → 변경 후(가정) |
| 1년 | 7.2% | 107만 2천 원 |
| 2년 | 14.4% | 114만 4천 원 |
| 3년 | 21.6% | 121만 6천 원 |
| 4년 | 28.8% | 128만 8천 원 |
| 5년 | 36% | 136만 원 |
- 국민연금공단 노령연금 연기제도 안내 기준(증액률). 금액은 월 100만 원 가정 예시.
다만 미루는 동안은 연금을 한 푼도 받지 않습니다. 못 받은 기간의 금액을 늘어난 연금으로 메우는 데 시간이 걸리므로, 대체로 80대 이후까지 오래 받을수록 연기가 유리하다는 계산이 나옵니다. 반대로 당장 생활비가 필요하거나 건강이 좋지 않다면 제때 받는 편이 낫습니다.
짚어 볼 점
연기연금은 '건강하게 오래 받을 자신'과 '지금 연금이 없어도 되는 소득'이 함께 있을 때 가장 쓸모가 큽니다. 두 가지 중 하나라도 불확실하면 전부가 아니라 부분연기로 절반만 미뤄 보는 방법이 있습니다.
3. 어떻게 신청하나: 방법과 중단
연기연금은 자동으로 되지 않습니다. 본인이 직접 신청해야 하며, 받을 나이가 되기 전에 미리 신청하거나 받기 시작한 뒤 5년 안에 신청합니다. 신청 경로는 창구, 전화, 온라인, 앱으로 나뉩니다. 인터넷이 익숙하지 않다면 가까운 지사에 전화로 먼저 물어보는 방법이 가장 편합니다.
- 방문: 가까운 국민연금공단 지사(전국 어느 지사나 가능)
- 전화 상담: 국번 없이 1355
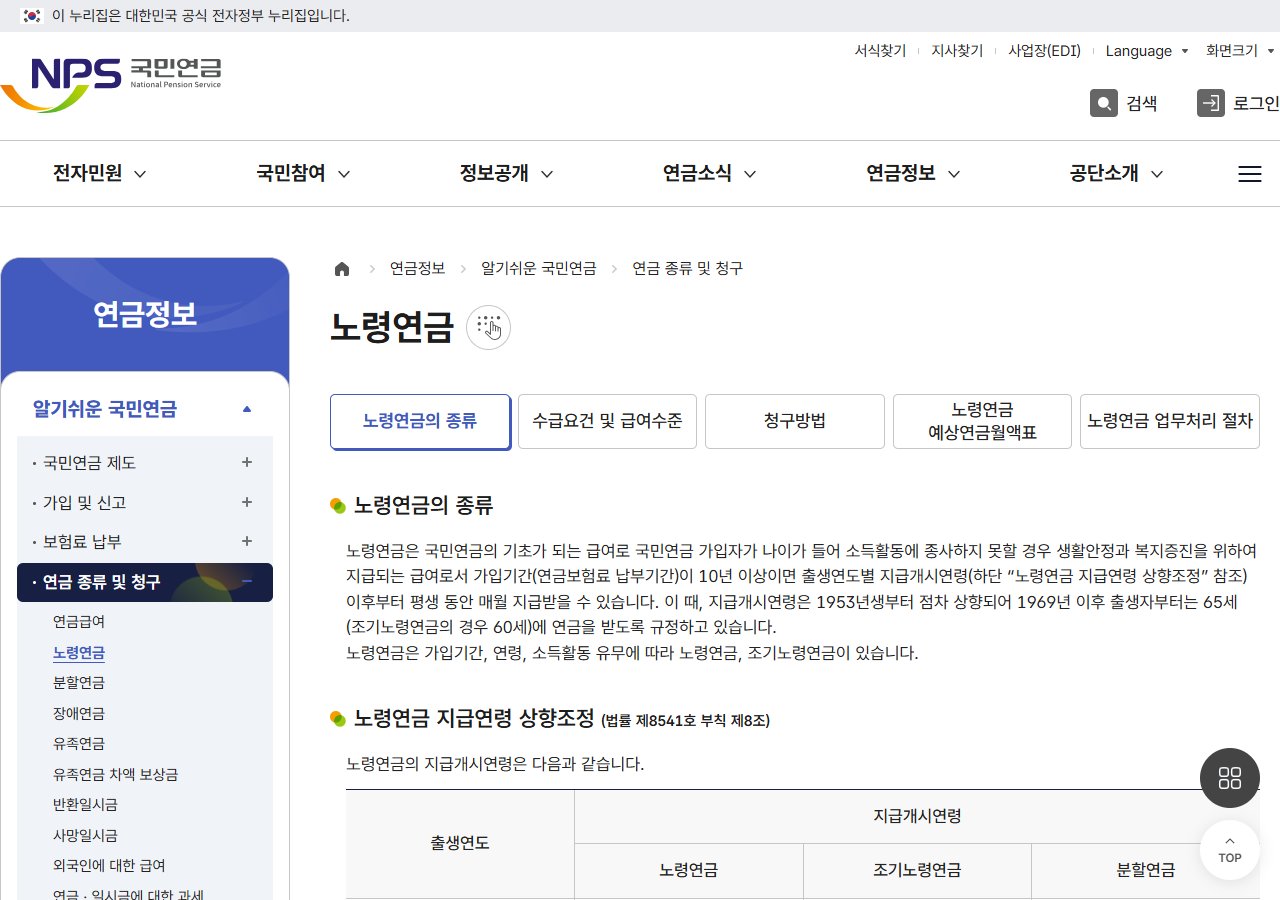
- 온라인: 국민연금공단 홈페이지(nps.or.kr) 전자민원 → 신고/신청 → 노령연금 지급연기/재지급 신청
- 모바일: '내 곁에 국민연금' 앱
한 번 연기를 신청했다고 끝까지 묶이는 것은 아닙니다. 국민연금공단 안내에 따르면 연기 중에도 언제든지 재지급(다시 받기)을 신청할 수 있고, 따로 신청하지 않으면 연기가 끝나는 날의 다음 달부터 늘어난 연금이 나옵니다. 상황이 바뀌어 돈이 필요해지면 중간에 다시 받을 수 있다는 뜻입니다.
국민연금 연기연금 상황별 자격·판단 10가지
1) 지급개시연령이 됐지만 아직 일하고 있을 때
연기연금이 가장 잘 맞는 경우입니다. 당장 월급이 있어 연금이 급하지 않다면, 그 기간 연금을 미뤄 두고 나중에 36%까지 늘려 받을 수 있습니다. 일을 그만두는 시점에 맞춰 부분연기로 조절하는 방법도 있습니다.
2) 소득이 많아 노령연금이 깎이는 경우
국민연금공단은 지급개시연령부터 5년 동안 근로소득·사업소득이 일정 기준(A값)을 넘으면 노령연금을 일부 깎습니다. 감액 한도는 연금의 절반입니다. 어차피 깎일 상황이라면, 그 기간 연금을 미뤄 두는 편이 깎이지 않고 나중에 늘려 받는 길이 됩니다. 이자·배당·연금 소득은 감액 계산에 넣지 않습니다.
3) 당장 생활비가 필요하거나 건강이 좋지 않을 때
이때는 연기가 불리할 수 있습니다. 미루는 동안은 연금이 전혀 나오지 않고, 늘어난 금액으로 손해를 메우려면 오래 받아야 하기 때문입니다. 생활비가 급하거나 평균 수명 안팎으로 예상된다면 제때 받는 편이 낫습니다.
4) 조기연금과 연기연금 중 무엇이 나은지
둘은 반대 방향입니다. 조기노령연금은 최대 5년 당겨 받는 대신 1년에 6%씩 줄어 최대 30% 깎이고, 연기연금은 미루는 대신 1년에 7.2%씩 늘어 최대 36% 늘어납니다. 소득이 없어 당장 써야 하면 조기, 소득이 있어 여유가 있으면 연기가 보통 어울립니다.
5) 연금 전부가 아니라 일부만 미루고 싶을 때
부분연기를 쓰면 됩니다. 50·60·70·80·90% 중에서 미룰 비율을 골라, 나머지는 지금부터 받습니다. 예를 들어 50%만 미루면 절반은 바로 받고 절반은 불려서 나중에 받습니다.
6) 연금을 이미 받고 있어도 미룰 수 있나
가능합니다. 받기 시작한 뒤라도 지급개시연령으로부터 5년이 되는 날 전이라면 연기를 신청할 수 있습니다. 이미 받던 사람이 일자리가 생겨 당분간 연금이 필요 없어진 경우에 쓸 수 있습니다.
7) 연기 신청 뒤 돈이 필요해져 다시 받고 싶을 때
중간에 재지급을 신청하면 됩니다. 국민연금공단 안내에 따르면 연기 기간 중 언제든 다시 받기를 신청할 수 있고, 그때까지 미룬 기간만큼 늘어난 금액으로 지급됩니다. 한 번 연기했다고 5년을 꼭 채워야 하는 것은 아닙니다.
8) 가입 기간이 10년이 안 돼 노령연금을 못 받는 경우
이 경우에는 연기연금 자체를 신청할 수 없습니다. 연기연금은 노령연금 받을 자격(가입 10년 이상)이 있어야 하기 때문입니다. 가입 기간이 모자라면 60세 이후에도 보험료를 더 내는 임의계속가입으로 10년을 채운 뒤에야 연금·연기를 따질 수 있습니다.
9) 최대 몇 년까지, 언제까지 신청할 수 있나
최대 5년입니다. 지급개시연령이 65세인 1969년생 이후라면 70세가 되는 날까지 미룰 수 있습니다. 그 기한을 넘기면 더는 연기 가산이 붙지 않으므로, 미룰 생각이라면 기한 안에 신청해야 합니다.
10) 부모님 연기연금을 자녀가 대신 알아볼 때
연기연금은 본인 명의로 신청하는 것이 원칙입니다. 자녀가 대신 알아보는 단계라면, 먼저 부모님의 예상 연금액과 연기 시 늘어나는 금액을 국번 없이 1355로 확인해 보세요. 대리 신청이 되는지와 필요한 서류(위임장 등)는 지사에 미리 물어보는 것이 정확합니다.
국민연금 연기연금은 지급개시연령부터 최대 5년 미루고 1년에 7.2%, 최대 36%를 더 받는 제도입니다. 당장 소득이 있어 연금이 필요 없고 건강하게 오래 받을 것으로 본다면 유리하고, 생활비가 급하거나 건강이 좋지 않다면 제때 받는 편이 낫습니다.
먼저 국민연금공단 홈페이지(nps.or.kr)나 '내 곁에 국민연금' 앱에서 본인·부모님의 예상 연금액을 확인하고, 국번 없이 1355로 연기 시 늘어나는 금액을 상담해 보세요.
국민연금공단은 문자 링크로 개인정보나 계좌번호, 비밀번호를 묻지 않습니다. 연금 관련 문자·전화가 오면 누르지 말고 1355로 직접 확인하세요.
※ 신청 전 최신 공고문과 자격 요건을 확인하세요.
참고 자료
※ 더 보기
'Tips' 카테고리의 다른 글
| 연말정산 미리보기 홈택스 개통: 지금 예상 환급금 얼마인지 미리 볼까 (신용카드 공제 25% 기준) (0) | 2026.11.14 |
|---|---|
| 2027 아이맞이지원금: 첫째 1,000만 원·둘째 1,200만 원, 우리 아이도 받을까 (아동기본수당·7월 시행) (0) | 2026.11.14 |
| 청년월세 지원 대상과 신청 방법: 2026년 모집 마감, 다음 기회는 언제일까 (월 20만 원·최장 24개월) (0) | 2026.11.13 |
| 청년일자리도약장려금: 청년도 직접 받을까, 기업은 얼마 받나 (수도권·비수도권 최대 720만 원) (0) | 2026.11.13 |
| 간병인보험 가입, 간병인 지원형과 사용형은 뭐가 다를까 (보장한도·면책기간·갱신형 비교) (0) | 2026.11.12 |


댓글